
Reseña de Plazo: Tarjeta virtual
 Análisis de GetAllApps
Cuando necesito una tarjeta de crédito sin pasar por una gestión bancaria tradicional, una opción desde el móvil puede resultar tentadora. Plazo está pensada justo para ese momento: permite solicitar crédito online y gestionar la tarjeta desde una app de finanzas. Mi impresión es que puede ser útil como recurso puntual, pero conviene acercarse con una idea clara de cuánto se necesita y cómo se devolverá. Que el proceso sea digital no convierte el crédito en dinero extra ni elimina la importancia de revisar las condiciones antes de aceptarlo.
Una alternativa móvil para resolver gastos concretos
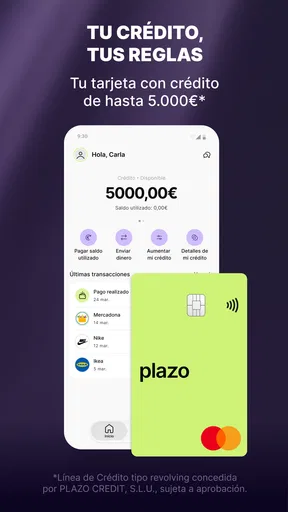
La propuesta de Plazo: Tarjeta virtual se entiende mejor como una vía de acceso al crédito, no como una cuenta cotidiana ni como una herramienta para organizar todas las finanzas personales. La aplicación la desarrolla IDFinance Plazo, S.L.U., y se presenta como una tarjeta de crédito online cuyo límite puede llegar hasta los cinco mil euros. Esa cifra es un máximo anunciado, no una cantidad que deba darse por concedida a cada persona: la aprobación y el importe disponible dependen de la evaluación que corresponda.
Ese matiz importa porque cambia la manera sensata de probarla. Yo no la instalaría contando con una suma concreta para una compra urgente; la consideraría solo si puedo esperar a conocer la oferta real y comparar el coste total con otras posibilidades. La facilidad de iniciar una solicitud desde el teléfono ahorra desplazamientos y papeleo, pero no sustituye la lectura de las condiciones. Antes de confirmar, merece la pena detenerse en el importe que se recibirá, lo que habrá que devolver y las fechas previstas.
En el catálogo aparece como aplicación gratuita y cuenta con una valoración media de 4,0, basada en alrededor de diez mil valoraciones. También supera el millón de instalaciones. Estas cifras pueden ayudar a situarla entre las opciones conocidas de su tipo, pero no son una garantía de que el crédito resulte adecuado para cada caso ni de que todas las experiencias sean iguales. Para mí, la decisión depende mucho más de la oferta concreta y de la capacidad de pago que de su popularidad.
Lo que aporta el formato digital
El principal punto a favor es la comodidad de iniciar el proceso sin convertirlo en una visita a una oficina. Para alguien que necesita valorar una alternativa de crédito y prefiere hacer las gestiones desde el móvil, ese acceso directo puede ser más sencillo que empezar por una tarjeta bancaria convencional. La app puede servir para explorar si existe una propuesta que encaje, siempre que el usuario mantenga el control y no confunda rapidez con conveniencia financiera.
Un uso razonable sería cubrir un gasto necesario y delimitado, por ejemplo una reparación que no puede aplazarse hasta el siguiente ingreso. En una situación así, antes de solicitar nada, yo apuntaría cuánto falta exactamente y qué parte del próximo presupuesto se puede reservar para devolverlo. Esa pequeña comprobación evita aceptar un límite mayor solo porque esté disponible y ayuda a comparar la deuda con alternativas como aplazar la compra, usar ahorros o consultar las opciones de la entidad bancaria habitual.
También resulta útil pensar en el flujo de decisión antes de abrir la solicitud. Primero definiría el gasto; después comprobaría si puedo asumir la devolución incluso si aparece otro imprevisto; y solo entonces revisaría la propuesta que muestre la aplicación. Este orden parece sencillo, pero es una forma concreta de reducir el riesgo de pedir más de lo necesario. En productos de crédito rápido, la tentación de resolver el problema inmediato puede hacer que el coste futuro quede en segundo plano.
El límite del crédito y las condiciones reales
La mayor reserva que tengo es la misma que aplicaría a cualquier tarjeta de crédito online: no basta con saber el límite potencial. Un importe máximo llamativo puede distraer de la pregunta importante, que es cuánto cuesta disponer del dinero y cuándo hay que devolverlo. Por eso no interpretaría la cifra anunciada como una invitación a acercarme al máximo; la trataría como un techo posible, sujeto a evaluación, y pediría solo lo que justifique una necesidad concreta.
Si la app presenta una oferta, conviene leerla con calma en lugar de aceptar por inercia. Revisaría el coste total, las cuotas o fechas de pago, las consecuencias de retrasarse y cualquier condición vinculada a la tarjeta. Si algo no queda claro, no seguiría hasta entenderlo. Esta recomendación es especialmente importante cuando se solicita crédito desde el teléfono, donde los pasos pueden sentirse tan ágiles que uno termina confirmando antes de haber comparado alternativas.
La aplicación tampoco es la herramienta adecuada para tapar de forma repetida un déficit mensual. Si cada mes hace falta recurrir a crédito para gastos ordinarios, una tarjeta adicional puede posponer el problema y aumentar la presión sobre el presupuesto. En ese escenario, prefiero revisar gastos, negociar plazos directamente con quien cobra o buscar orientación financiera antes de sumar otra obligación. Plazo puede facilitar acceso a financiación, pero no reemplaza un plan para recuperar estabilidad.
Cómo compararla con otras opciones
Frente a una tarjeta de crédito de un banco, una app como Plazo pone el foco en hacer la solicitud desde el móvil y reducir la fricción inicial. La tarjeta bancaria habitual puede ser preferible para quien ya conoce sus condiciones, tiene una relación establecida con su entidad o busca centralizar gastos y pagos en un producto que ya utiliza. No hay una ganadora universal: la comparación útil se hace entre ofertas concretas, mirando coste, calendario y flexibilidad, no solo la facilidad para empezar.
Un préstamo personal también puede encajar mejor cuando el gasto tiene una cantidad fija y se quiere comparar un calendario de devolución definido. En cambio, para una necesidad pequeña que se puede posponer unas semanas, ahorrar primero o cambiar la fecha de compra suele ser más prudente que abrir una nueva línea de crédito. Yo reservaría la app para cuando la urgencia sea real, el importe esté bien calculado y la devolución quepa en el presupuesto sin depender de volver a pedir prestado.
Una comparación práctica consiste en anotar tres cifras de cada alternativa: cuánto dinero llega realmente, cuánto se devuelve en total y cuándo sale cada pago de la cuenta. No me quedaría solo con una cuota aparentemente manejable: una cuota baja puede extender el compromiso, mientras que un pago cercano puede ser difícil de cubrir si coincide con otros recibos. Al poner las opciones en el mismo formato, la facilidad de la solicitud pesa menos que el coste y el esfuerzo de pago reales.
Para quién tiene sentido y para quién no
La recomendaría explorar a personas adultas que necesitan una opción de crédito digital, entienden que la aprobación no está garantizada y pueden decidir sin presión. Puede resultar especialmente práctica para quien prefiere gestionar el proceso en el teléfono y quiere valorar una tarjeta online frente a acudir a una entidad o solicitar un producto bancario distinto. En cambio, la evitaría quien necesita certeza inmediata sobre una cantidad concreta o no puede asumir una devolución sin dejar de cubrir gastos esenciales.
La edad mínima indicada para la aplicación es PEGI 3, una clasificación de contenido, no una autorización para obtener crédito siendo menor. La app es gratuita como descarga, pero eso no significa que utilizar la financiación no tenga coste: son cosas distintas. Para mí, es una distinción esencial antes de instalarla. El gasto relevante no es el de descargar la herramienta, sino el que pueda implicar aceptar una operación.
Su ficha registra alrededor de tres mil setecientas reseñas, pero leer opiniones ajenas no reemplaza revisar la propuesta personal. En servicios financieros, una experiencia positiva de otra persona puede corresponder a una situación, un importe o unas condiciones diferentes. Yo usaría las reseñas para detectar temas que convenga investigar y, después, tomaría la decisión atendiendo únicamente a lo que aparece en mi propia solicitud y a mi capacidad de pago.
Qué comprobar antes de continuar
Al abrir cualquier solicitud de crédito, ayuda tener a mano una idea clara del ingreso disponible después de alquiler, facturas, alimentación y otros pagos fijos. Yo calcularía la devolución con un margen prudente, sin contar con ingresos futuros inciertos. Si el pago solo parece viable suponiendo que todo salga perfecto, la operación probablemente no encaja. La mejor decisión puede ser cerrar la solicitud y buscar otra salida para el gasto.
También distinguiría entre disponer de una tarjeta y necesitar usarla. Tener acceso a crédito no obliga a utilizarlo, y recibir un límite mayor del esperado no significa que el presupuesto haya mejorado. Si se acepta una oferta, anotaría los pagos previstos en el calendario y reservaría el dinero correspondiente con antelación. Ese hábito, aunque sencillo, reduce el riesgo de que una compra resuelta hoy se convierta en un problema por olvidar el vencimiento.
En lo técnico, la versión actual es la 3.113.0 y se indica compatibilidad desde Android 8.0. La aplicación se distribuye de forma gratuita y su ficha sitúa su lanzamiento el 12 de mayo de 2021. Son datos útiles para saber si el teléfono puede instalarla y qué producto se está evaluando; no cambian, sin embargo, la recomendación central de revisar cualquier propuesta de crédito antes de aceptarla.
Mi valoración final
Plazo me parece una alternativa cómoda para quien quiere explorar crédito desde el móvil y tiene una necesidad concreta, medible y compatible con su presupuesto. Su fortaleza está en acercar la solicitud a un proceso digital; su límite, en que la comodidad no responde por sí sola a las preguntas decisivas sobre coste y devolución. No la elegiría como solución habitual para gastos que se repiten ni por el simple hecho de que exista un límite disponible.
Mi consejo es instalarla solo si de verdad vas a comparar una opción de financiación y puedes dedicar tiempo a leer las condiciones, no si buscas una promesa de dinero seguro o inmediato. Si la oferta se ajusta a un gasto necesario y el calendario de pago es asumible, puede merecer la pena considerarla. Si tienes una tarjeta bancaria con mejores condiciones, puedes esperar o no cuentas con margen para devolver el crédito, elegir otra alternativa —o no pedirlo— será probablemente la decisión más sensata.
Ventajas y desventajas
Ventajas
- Permite consultar el saldo disponible desde el móvil.
- La tarjeta virtual evita llevar una tarjeta física.
- Ayuda a separar los gastos de las compras cotidianas.
- Las notificaciones facilitan el seguimiento de los movimientos.
- La interfaz está pensada para gestionar pagos de forma sencilla.
Contras
- La disponibilidad de funciones puede depender del país.
- Es necesario tener conexión a internet para gestionar la cuenta.
- Algunas operaciones pueden estar sujetas a límites o comisiones.
- La tarjeta virtual no sirve en comercios que exigen una tarjeta física.
- La aprobación y las condiciones dependen de los requisitos de Plazo.


